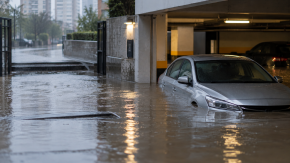
Las intensas precipitaciones que afectaron a Santiago dejaron viviendas, locales comerciales y estacionamientos subterráneos inundados, provocando pérdidas materiales que todavía están siendo evaluadas.
Uno de los casos más complejos ocurrió en Ñuñoa, donde equipos de Bomberos debieron ingresar con botes a los estacionamientos de un edificio para inspeccionar los niveles inferiores y buscar posibles personas atrapadas.
En el tercer subterráneo, el agua alcanzó aproximadamente un metro y medio de altura, afectando a vehículos que permanecían estacionados.
Frente a este escenario surge una interrogante para los damnificados: ¿Quién debe hacerse cargo de los daños y qué pasos hay que seguir para recuperar lo perdido?
¿Quién responde si mi auto se inundó en un estacionamiento?
Una de las primeras medidas que deben adoptar los propietarios es comprobar si cuentan con un seguro que contemple daños provocados por fenómenos climáticos.
Sin embargo, disponer de una póliza no significa necesariamente que todos los perjuicios estén cubiertos.
Por ello, resulta fundamental revisar sus condiciones, especialmente las cláusulas relacionadas con inundaciones, lluvias intensas y otros eventos naturales.
¿Qué pasa con los daños en departamentos y bodegas?
En el caso de las viviendas, también es necesario revisar los seguros asociados a la propiedad.
El académico de Derecho de la Universidad de Santiago (USACH), Sebastián Yañez, advirtió que algunas personas podrían contar con coberturas que desconocen.
"Muchas veces cuando uno tiene un crédito hipotecario tiene asociado la póliza ante terremoto e incendio. Entonces un adicional que puede estar dentro de tu póliza y tú ni siquiera lo sabes, puede ser estos daños de la naturaleza", explicó.
Respecto de las bodegas y otras dependencias de edificios, también corresponde revisar las coberturas contratadas y las circunstancias en que se produjeron los daños.
¿Quién paga si un local comercial sufrió daños?
Para los comerciantes que arriendan un inmueble, uno de los antecedentes importantes es el contrato de arriendo.
Ese documento puede establecer obligaciones relacionadas con el mantenimiento, las reparaciones y la responsabilidad por determinados daños.
Sin embargo, la respuesta dependerá de las condiciones particulares del contrato y de los seguros disponibles.
Por ello, antes de asumir que el propietario o el arrendatario debe pagar, es necesario examinar los acuerdos suscritos y el origen de los perjuicios.
¿Qué hacer para solicitar una indemnización por las lluvias?
Existe una serie de medidas que pueden ayudar a los afectados a respaldar sus solicitudes ante las aseguradoras.
- Registrar los daños: tomar fotografías y videos de los vehículos, viviendas o pertenencias afectadas.
- Conservar los comprobantes: guardar boletas y otros documentos que acrediten los gastos derivados de la emergencia.
- Revisar la póliza: comprobar qué situaciones están cubiertas y cuáles son las exclusiones.
- Denunciar el siniestro: comunicar lo ocurrido a la aseguradora dentro del plazo establecido en el contrato.
¿Qué ocurre si no tengo seguro?
Para quienes no cuentan con una póliza que cubra los daños, existe la posibilidad de evaluar acciones legales.
Sin embargo, la existencia de una inundación no implica automáticamente que otra persona o institución deba indemnizar al afectado. Para determinar eventuales responsabilidades es necesario analizar las circunstancias de cada caso.
En Ñuñoa, el municipio anunció que pondrá a disposición asesoría para los vecinos perjudicados por las precipitaciones.
"Nos vamos a querellar muy duramente con aquellas inmobiliarias que tengan alguna responsabilidad [...] porque parte de estas inundaciones también tienen que ver con responsabilidad de particulares", explicó el edil Sebastián Sichel.