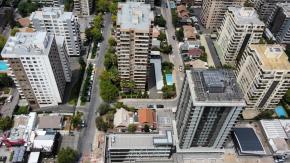
Menor stock. La menor disponibilidad de oficinas de alto estándar en Las Condes ha comenzado a estrechar las opciones de las empresas y a presionar los precios de arriendo, según el último reporte de CBRE.
- El sondeo reveló que estos acumulan un incremento superior al 10% desde inicios de 2025, mientras la demanda por espacios en los principales polos corporativos de la comuna se mantiene activa, y parte de las compañías ya está buscando asegurar contratos en edificios que todavía están en construcción.
- La vacancia de oficinas Clase A en Las Condes llegó a 4,75% al cierre del tercer trimestre de 2026, frente al 6,52% registrado al inicio del año.
- La cifra no solo representa una caída de 177 puntos base en nueve meses, sino que también se sitúa por debajo del nivel prepandemia, cuando alcanzaba 4,87% a fines de 2019, de acuerdo al sondeo.
- La estrechez es particularmente visible en los principales polos corporativos de la comuna. Nueva Las Condes registra una vacancia de apenas 3,35%, mientras que en El Golf llega a 4,39%. En el Eje Apoquindo, en tanto, alcanza un 8,16%.
La explicación. Victoria Lanas, research analyst de CBRE, comenta que “la demanda se ha mantenido activa en este sector los últimos 4 años, registrando absorción positiva de manera ininterrumpida desde el tercer trimestre del 2022”.
LEE ESTE ARTÍCULO Y OTROS EN EL SIGUIENTE ENLACE
- “La concentración de la demanda en esta zona se ha podido manifestar gracias a que ha habido nueva oferta, por ejemplo, el 2025 tuvimos un récord de producción, con cerca de 80 mil metros cuadrados clase A que ingresaron al mercado, el 70% fue en Las Condes y aun así la tasa en este sector siguió bajando”, añadió.
La presión sobre los precios. La menor disponibilidad ha comenzado a tener consecuencias tanto en los valores de arriendo como en las alternativas para las compañías que necesitan grandes espacios de oficinas. Según CBRE, los precios en Las Condes subieron 4% durante el último año, y acumulan un incremento superior al 10% desde comienzos de 2025.
- A esto se suma una oferta cada vez más acotada de superficies de gran tamaño. Durante el tercer trimestre se registraron cerca de 36 mil m² de nuevos arriendos de oficinas Clase A, distribuidos en 58 contratos. Sin embargo, solo ocho correspondieron a superficies cercanas o superiores a los 1.000 m². Actualmente, en Las Condes existen apenas cinco edificios con espacios de 2.000 m² en pisos contiguos.
- Lanas señala que las empresas están privilegiando mantener su ubicación en sectores premium y que, ante la menor disponibilidad, parte de la demanda se está trasladando hacia proyectos futuros, buscando asegurar espacios en edificios que todavía no han sido recepcionados.
- Según la ejecutiva, “la primera opción es esperar y mantener la ubicación antes de moverse a otros sectores, no obstante, submercados como Providencia y Santiago Centro son buenas opciones para la demanda que no puede esperar y requiere disponibilidad inmediata”.
Edificios Trofeo: la prima de las oficinas premium. La búsqueda de espacios de alto estándar también se refleja en el comportamiento de los llamados “Edificios Trofeo”.
- CBRE identificó 18 inmuebles de esta categoría, concentrados en El Golf, Nueva Las Condes y Eje Apoquindo. En conjunto representan cerca del 9% del inventario de oficinas Clase A+B de Santiago y registran una vacancia de apenas 3,1%. Ocho de ellos ya están completamente ocupados.
- Estos edificios se distinguen por atributos como ubicación, tecnología, tamaño y eficiencia de sus plantas, eficiencia energética y servicios disponibles. Según el análisis de la consultora, sus precios de arriendo promedio son 22,3% superiores a los del resto de los edificios Clase A de Las Condes, diferencia que llega a 39% frente al promedio de oficinas Clase A de Santiago.
- La demanda proviene principalmente de grandes usuarios corporativos de industrias como energía, tecnología, finanzas y minería. Aunque los edificios más antiguos pueden mantenerse competitivos mediante inversiones en mejoras, Lanas advierte que, cuando se incorpora nueva oferta en estos sectores, las empresas tienden a privilegiar los edificios nuevos.
Los proyectos que vienen. El escenario podría comenzar a cambiar con la incorporación de nuevos proyectos, aunque el alivio no será inmediato. Actualmente existen cerca de 113 mil m² de oficinas Clase A en construcción, concentrados principalmente en El Golf y Nueva Las Condes, cuya entrada al mercado está prevista entre 2027 y 2029.
- De acuerdo con Lanas, cerca del 40% de esa superficie debería ingresar durante 2027. Además, al menos un 25% del total ya se encuentra prearrendado, mientras los proyectos restantes están en proceso de precomercialización.