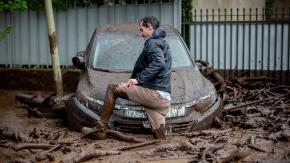
Los daños que puede dejar un aluvión no terminan cuando baja el agua y el barro deja de avanzar. Para las familias afectadas en San Carlos de Apoquindo, en Las Condes, comienza otra preocupación: determinar quién responderá por las pérdidas en sus viviendas, muebles, electrodomésticos y vehículos.
En estos casos, contar con un seguro no garantiza que todos los daños estén cubiertos. La posibilidad de recibir una indemnización depende de las condiciones de la póliza, las coberturas adicionales contratadas y las exclusiones que establezca cada compañía.
Por eso, antes de asumir que la aseguradora pagará las reparaciones, es necesario revisar qué protección contempla el contrato y cómo se debe denunciar el siniestro.
¿El seguro hipotecario cubre los daños de un aluvión?
Uno de los primeros puntos que deben revisar los propietarios afectados es el seguro asociado a su crédito hipotecario. Aunque estas pólizas suelen contemplar protección frente a incendios y pueden incorporar cobertura contra sismos, los daños provocados por aluviones e inundaciones no están incluidos necesariamente.
Para saber si una vivienda cuenta con esa protección, es necesario comprobar si el contrato incorpora una cláusula específica para estos fenómenos naturales y cuáles son sus condiciones.
También hay diferencias entre los daños que afectan la estructura del inmueble y las pérdidas de bienes que se encontraban en su interior. Que una póliza cubra parte de los daños en la construcción no significa que necesariamente responda por muebles, electrodomésticos u otras pertenencias.
La recomendación para loa afectados es revisar el detalle de las coberturas y consultar directamente con la aseguradora antes de iniciar las reparaciones.
Primeros pasos para cobrar un seguro
Una vez que las condiciones de seguridad permitan ingresar al inmueble, es importante documentar los daños antes de retirar el barro o comenzar los trabajos de reparación.
Las fotografías y los videos pueden servir como respaldo para la evaluación del siniestro. Conviene registrar tanto los daños en la estructura como las pérdidas de muebles, electrodomésticos y otros bienes.
También se deben guardar las boletas y los comprobantes de los gastos que haya sido necesario realizar durante la emergencia. Si se requieren reparaciones urgentes para evitar que los daños aumenten, es recomendable informar previamente a la compañía cuando sea posible y conservar los antecedentes de los trabajos efectuados.
La denuncia del siniestro debe realizarse a la brevedad, siguiendo el procedimiento establecido por la aseguradora. A partir de esa comunicación se inicia el proceso para determinar el origen de los daños, evaluar su magnitud y establecer si corresponde una indemnización.
¿Qué pasa con los autos dañados por el aluvión?
Los vehículos también pueden sufrir consecuencias importantes cuando quedan expuestos al barro, el agua o la fuerza de la corriente. Sin embargo, la respuesta del seguro dependerá del tipo de cobertura contratada.
El Seguro Obligatorio de Accidentes Personales (SOAP) no cubre los daños materiales de un automóvil. Su función es otorgar cobertura frente a lesiones corporales y fallecimiento de las personas involucradas en un accidente de tránsito, dentro de los términos establecidos por la ley.
Para reparar un vehículo afectado por un aluvión, el propietario debe revisar su seguro automotriz voluntario. Algunas pólizas contemplan daños por inundación u otros fenómenos naturales, mientras que otras pueden excluirlos o exigir coberturas adicionales.
Otro aspecto que requiere atención son los daños en el motor por ingreso de agua. Las condiciones varían entre aseguradoras y contratos, por lo que no se puede asegurar que todos estos casos estén cubiertos.
Ante un vehículo afectado, lo recomendable es documentar su estado, informar el siniestro y consultar a la compañía antes de intentar encenderlo o realizar reparaciones que puedan dificultar la evaluación.
Después de recibir la denuncia, la aseguradora debe informar si realizará directamente la liquidación del siniestro o si designará a un liquidador externo. El plazo para comunicar esa decisión es de tres días hábiles.
La duración total del trámite dependerá de las características del caso y de los plazos aplicables a cada póliza. Durante la liquidación se revisan los antecedentes aportados, se evalúan los daños y se determina si estos corresponden a un riesgo cubierto.
Si el asegurado no está de acuerdo con el resultado, puede presentar observaciones dentro de los plazos establecidos para el proceso.
Cómo consultar qué seguros tienes contratados
Si una persona no recuerda qué pólizas tiene vigentes, puede consultar sus antecedentes a través del portal Conoce tu Seguro de la Comisión para el Mercado Financiero (CMF).
La plataforma permite revisar información sobre los seguros asociados a una persona y conocer qué compañías aparecen vinculadas a esos contratos. Una vez identificada la póliza, el paso siguiente es solicitar o revisar sus condiciones para confirmar qué riesgos contempla.
En el caso de los afectados por el aluvión de Las Condes, esta consulta puede ayudar a identificar si existe un seguro de hogar o automotriz que permita iniciar una reclamación.