Gobierno reingresó la iniciativa: Los cuatro ejes del proyecto de ley para congelar el precio de los combustibles
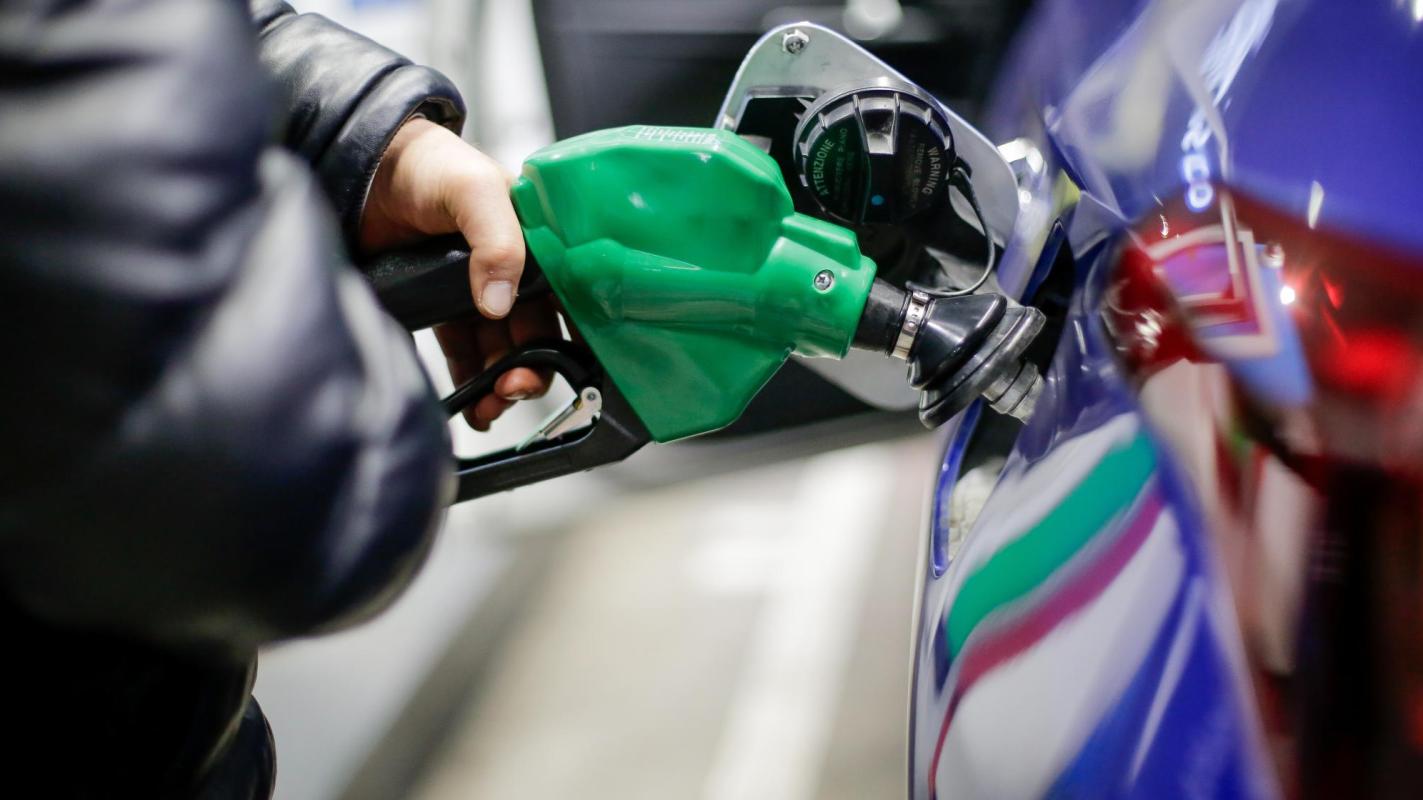 Los cuatro ejes del proyecto para congelar el precio de los combustibles - Agencia Uno


T13 En Vivo
Este jueves 12 de noviembre, el Gobierno del Presidente José Antonio Kast presentó el proyecto de ley para "contener temporalmente" las alzas en los precios de los combustibles, en medio del paro de camioneros.
Tal como lo anunció el biministro del Interior y Segegob, Claudio Alvarado, durante las primeras horas de esta jornada se reingresó la iniciativa del Ejecutivo, que había sido retirada para realizar ajustes.
En primera instancia, el Gobierno había anunciado un proyecto para que las alzas no superaran los $20, pero luego fue retirado y tras las reuniones con gremios de transportistas, se resolvió proponer congelar los precios durante 90 días.
La iniciativa del Ejecutivo plantea que el conflicto bélico en Medio Oriente ha afectado los valores de los combustibles, provocando que el diésel aumente aproximadamente un 80% y las gasolinas en torno a un 40%.
Los cuatro ejes del proyecto para congelar el precio de los combustibles
1. Dejar sin efecto las alzas del día 11 de noviembre
Tras el anuncio de la Empresa Nacional del Petróleo (Enap), este jueves se concretó una fuerte alza en el valor de las bencinas de casi $40.
En concreto, la gasolina de 93 y 97 octanos subió 38,7$/lt, mientras que el diésel sufrió un incremento de 41,9$/lt.
El primer artículo del proyecto faculta al Ministerio de Hacienda, por única vez, a dictar un decreto que fije el componente variable del impuesto específico en la Ley N°18.502, para que el precio sea el vigente al 4 de noviembre, revirtiendo esta alza.
2. Limitación transitoria de las alzas de los precios de los combustibles
Esta modificación evitará nuevas alzas de los precios de las gasolinas automotrices y del petróleo diésel informados por ENAP hasta el 3 de febrero de 2027.
De esta forma, "se busca otorgar mayor estabilidad y previsibilidad a los hogares y las actividades productivas durante un período excepcional de incertidumbre en los mercados energéticos".
3. Modificación del tratamiento de los montos negativos de recuperación del impuesto específico a los combustibles.
El proyecto propone que cuando el monto de recuperación del impuesto específico a los combustibles sea negativo, este deberá ser declarado mensualmente como un débito fiscal que se imputará cuando el monto de recuperación sea positivo.
De esta forma, se va a "diferir el efecto financiero de los montos negativos, evitando que los contribuyentes deban efectuar un desembolso efectivo".
Asimismo, se establecen reglas para la actualización y arrastre de los saldos pendientes, limitando su imputación a los créditos correspondientes a la recuperación del impuesto específico a los combustibles.
4. Incremento transitorio de los porcentajes de recuperación del impuesto específico al petróleo diésel para el transporte de carga.
El artículo 4° del proyecto establece, con carácter excepcional y transitorio, una escala de recuperación del impuesto específico al petróleo diésel para los contribuyentes, diferenciada según sus ingresos anuales.
- 80% para contribuyentes con ingresos anuales iguales o inferiores a 2.400 unidades de fomento.
- 70% para contribuyentes con ingresos anuales superiores a 2.400 y hasta 6.000 unidades de fomento.
- 52,5% para contribuyentes con ingresos anuales superiores a 6.000 y hasta 20.000 unidades de fomento.
- 31% para contribuyentes con ingresos anuales superiores а 20.000 unidades de fomento.
La medida contempla reglas para determinar los ingresos anuales de los contribuyentes, incluyendo aquellos que no registren doce meses completos de actividad.
También te podría interesar: